


2026 Yılı Bordro Parametreleri
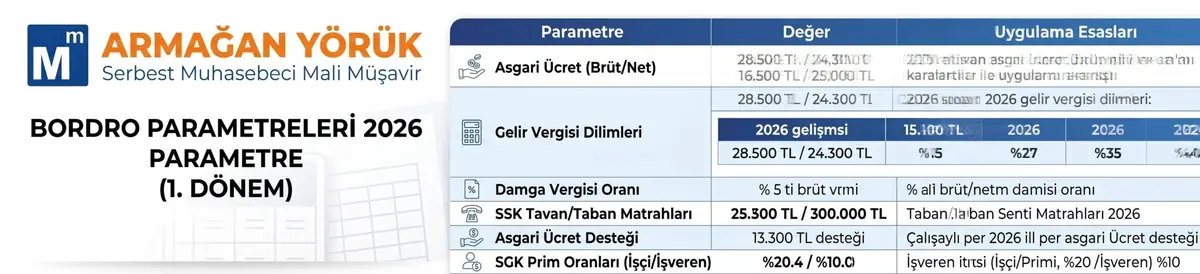
1 Ocak 2026 itibarıyla brüt asgari ücret aylık 33.030 TL oldu. Asgari ücret; SGK prim tabanını ve tavanını, işveren maliyetini ve vergi istisnalarını doğrudan belirlediği için tüm bordro hesaplarının başlangıç noktasıdır. Aşağıdaki tablolar 2026 yılının ilk dönemi için temel parametreleri özetler.
| Parametre | 2026 (1. dönem) | Açıklama |
|---|---|---|
| Brüt asgari ücret | 33.030,00 TL | Aylık, 30 gün |
| Net asgari ücret | 28.075,50 TL | SGK ve işsizlik işçi payı düşülmüş hali |
| SGK prim tabanı | 33.030,00 TL | Brüt asgari ücret |
| SGK prim tavanı | 297.270,00 TL | Asgari ücretin dokuz katı |
| Damga vergisi oranı | Binde 7,59 | Asgari ücrete isabet eden kısım istisna |
SGK Prim Oranları
2026 yılında malullük, yaşlılık ve ölüm sigortası işveren payı bir puan artırıldı. Bu nedenle işveren SGK payı yüzde 21,75 oldu. İşverenler, şartları sağladıklarında bu orana prim teşviki uygular: imalat sektöründe 5 puan, imalat dışı sektörlerde 2 puan indirim yapılır.
| Kalem | İşçi payı | İşveren payı |
|---|---|---|
| SGK primi | %14 | %21,75 |
| İmalat sektörü teşvikli işveren payı | - | %16,75 |
| İmalat dışı teşvikli işveren payı | - | %19,75 |
| İşsizlik sigortası | %1 | %2 |
Asgari Ücretlinin İşverene Maliyeti
Brüt asgari ücret üzerinden hesaplanan işveren maliyeti, uygulanan teşvike göre değişir:
| Durum | İşveren SGK | İşsizlik (işveren) | Toplam maliyet |
|---|---|---|---|
| Teşviksiz | 7.184,03 TL | 660,60 TL | 40.874,63 TL |
| İmalat dışı teşvikli | 6.523,43 TL | 660,60 TL | 40.214,03 TL |
| İmalat sektörü teşvikli | 5.532,53 TL | 660,60 TL | 39.223,13 TL |
Teşvikten yararlanmak için işverenin SGK'ya vadesi geçmiş borcunun bulunmaması ve bildirgelerin süresinde verilmesi gerekir. Teşvikin kaybı, her çalışan için maliyeti doğrudan artırır.
Asgari Ücret Vergi İstisnası
Ücretlerin asgari ücrete isabet eden kısmı gelir vergisi ve damga vergisinden istisnadır. Asgari ücretli çalışanın ücretinden bu iki vergi kesilmez. Asgari ücretin üzerinde ücret alan çalışanlarda ise istisna yalnızca asgari ücret tutarı kadar uygulanır; aşan kısım normal şekilde vergilendirilir.
2026 Ücret Gelirleri Vergi Dilimleri
| Yıllık kümülatif matrah | Oran |
|---|---|
| 190.000 TL'ye kadar | %15 |
| 190.000 – 400.000 TL arası | %20 |
| 400.000 – 1.500.000 TL arası | %27 |
| 1.500.000 – 5.300.000 TL arası | %35 |
| 5.300.000 TL üzeri | %40 |
Vergi, yıl içindeki kümülatif matraha göre hesaplandığı için çalışanın net ücreti yılın ilerleyen aylarında dilim geçişleriyle düşebilir. İşverenler bütçe yaparken bu etkiyi de hesaba katmalıdır. Brütten nete hesap için maaş hesaplama aracımızı kullanabilirsiniz.
Kıdem Tazminatı Tavanı
Kıdem tazminatında bir yıllık hizmet için ödenebilecek en yüksek tutar, 1 Ocak – 30 Haziran 2026 döneminde 64.948,77 TL'dir. 1 Temmuz – 31 Aralık 2026 döneminde bu tutar 73.729,84 TL olarak uygulanır. Tavan, iş sözleşmesinin sona erdiği tarihteki tutara göre belirlenir.
Yemek, Yol ve Aile Yardımları
Yemek ve yol yardımları, belirli günlük tutarlara kadar SGK primi ve gelir vergisi açısından istisna kapsamındadır. Bu tutarlar her yıl güncellenir ve ödeme şekline göre (ayni, nakdi ya da kart) farklı kurallar uygulanır. Aile ve çocuk yardımlarında da prim istisnası belirli sınırlarla uygulanır. Yan hakları planlarken güncel sınırları kontrol etmek, beklenmedik prim ve vergi farklarını önler.
İşverenler İçin Bordro Kontrol Listesi
- Asgari ücret vergi istisnasının tüm çalışanlara doğru uygulandığını kontrol edin.
- Teşvik oranının (imalat ya da imalat dışı) doğru seçildiğini ve teşvik şartlarının sürdüğünü teyit edin.
- Kümülatif gelir vergisi matrahlarını her ay takip edin.
- Prim tavanını aşan ücretlerde prim matrahının doğru sınırlandığını kontrol edin.
- Yemek ve yol yardımlarında güncel istisna tutarlarını uygulayın.
Sıkça Sorulan Sorular
2026 yılında asgari ücretli bir çalışanın işverene maliyeti ne kadar?
Teşviksiz durumda aylık 40.874,63 TL'dir. İmalat dışı sektörlerde teşvikle 40.214,03 TL, imalat sektöründe 39.223,13 TL olur.
2026 yılında SGK işveren payı neden arttı?
Malullük, yaşlılık ve ölüm sigortası işveren payı bir puan artırıldığı için toplam işveren payı yüzde 21,75 oldu. Aynı dönemde imalat dışı sektörlerde teşvik 4 puandan 2 puana indi.
Asgari ücretten gelir vergisi kesilir mi?
Hayır. Ücretin asgari ücrete isabet eden kısmı gelir vergisi ve damga vergisinden istisnadır.
Gelir vergisi dilimi ne zaman değişir?
Çalışanın yıl içindeki kümülatif matrahı dilim sınırını aştığı ay değişir. Yüksek ücretlerde bu geçiş yılın ilk aylarında bile olabilir.
Bordro Süreçlerinizi Birlikte Yönetelim
Teşviklerin doğru uygulanmasından vergi dilimi takibine kadar bordro süreçlerinizi hatasız yürütüyoruz. Türkiye'nin her ilinden uzaktan ya da yerinde çalışıyoruz. Ayrıntılar için bordro danışmanlığı hizmetimizi inceleyebilir ya da bize ulaşabilirsiniz.

Serbest Muhasebeci Mali Müşavir · Konak / İzmir
Şirket kuruluşundan stratejik raporlamaya kadar işletmelerin mali süreçlerini güncel mevzuata uygun ve şeffaf biçimde yönetiyor.