


Likidite Oranı Nedir? Finansal Sağlığın Temel Göstergesi
Finansal dünyada bir varlığın ne kadar hızlı nakde dönebileceği, o varlığın kalitesini belirleyen en temel unsurdur. Likidite oranı, bir işletmenin veya bireyin vadesi gelen borçlarını ödeme kapasitesini ölçen kritik bir rasyodur. Eğer elinizdeki nakit veya nakde çevrilebilir varlıklar, kısa vadeli yükümlülüklerinizi karşılamaya yetmiyorsa, şirket ne kadar kârlı görünürse görünsün ciddi bir risk altındadır. Bu durum, kârlılığın yanıltıcı olabileceğini, nakit akışının ise hayata tutunmak için hayati olduğunu kanıtlar.
Varlıkların likidite seviyesini anlamak için sadece miktara değil, dönüşüm hızına da bakmak gerekir. Örneğin, banka hesabınızdaki 10.000 TL yüksek likiditeye sahiptir; ancak satılması aylar sürecek bir depo alanı düşük likiditeye sahiptir. Bu ayrımı doğru yapmak, finansal planlama yaparken hata payınızı minimize eder. Şirketlerin operasyonel sürekliliği, bu oranların dengeli bir şekilde yönetilmesine bağlıdır. 
Likidite Oranı Nasıl Hesaplanır? 3 Temel Yöntem
Likidite oranları hesaplanırken tek bir formüle bağlı kalmak yanıltıcı olabilir. Finansal analiz uzmanları, varlıkların nakde dönüşme hızına göre üç farklı rasyoyu bir arada değerlendirir. Her bir yöntem, borç ödeme gücüne farklı bir pencereden bakar. İlk olarak Cari Oran, işletmenin kısa vadeli borçlarını ödeme kapasitesini en geniş perspektiften ele alır. Dönen varlıkların kısa vadeli borçlara bölünmesiyle elde edilir.
İkinci yöntem olan Asit-Test Oranı (Likit Oran), daha muhafazakâr bir yaklaşımdır. Burada stoklar gibi nakde dönüşmesi daha zor olan kalemler hesaplamadan çıkarılır. Üçüncü ve en katı yöntem ise Nakit Oranıdır. Bu hesaplamada sadece nakit ve nakit benzeri varlıklar dikkate alınır. Bu üç yöntemi doğru okumak, Armağan Yörük uzmanlığı gerektiren derin bir analiz süreci sağlar.
- Cari Oran: Dönen Varlıklar / Kısa Vadeli Yükümlülükler (İdeal oran genellikle 1.5 – 2.0 arasıdır).
- Asit-Test Oranı: (Dönen Varlıklar – Stoklar) / Kımu Kısa Vadeli Yükümlülükler (1.0 ve üzeri olması beklenir).
- Nakit Oranı: (Nakit + Menkul Kıymetler) / Kısa Vadeli Yükümlülükler (En güvenli ama en düşük oranlı yöntemdir).
Likidite Oranları Arasındaki Farklar ve Karşılaştırma
Bu oranlar arasındaki farkı anlamak, bir şirketin finansal röntgenini çekmek gibidir. Cari oran, şirketin elindeki tüm dönen varlıkları (stoklar dahil) birer ödeme aracı olarak görür. Ancak stokların her zaman hızlı satılamayacağını unutmamak gerekir. Eğer bir tekstil firmasıysanız ve sezon sonu elinizde çok fazla ürün kaldıysa, cari oranınız yüksek görünse bile aslında nakit sıkışıklığı yaşıyor olabilirsiniz.
Asit-test oranı, bu “stok tuzağına” düşmemek için geliştirilmiştir. Stokları devre dışı bırakarak, şirketin gerçekten “anında” kullanabileceği kaynaklara odaklanır. Nakit oranı ise en uç noktadır; sadece kasadaki paraya bakar. Bu üç rasyoyu bir tablo üzerinde karşılaştırmak, finansal riskin boyutunu netleştirir.
| Rasyo Adı | Kapsam | Risk Seviyesi | Odak Noktası |
|---|---|---|---|
| Cari Oran | Geniş (Stoklar Dahil) | Düşük | Genel Ödeme Gücü |
| Asit-Test Oranı | Orta (Stoklar Hariç) | Orta | Hızlı Ödeme Kapasitesi |
| Nakit Oranı | Dar (Sadece Nakit) | Yüksek | Acil Durum Gücü |
Likidite Krizi Nedir? Şirketleri Bekleyen Tehlikeler
Likidite krizi, bir işletmenin elinde değerli varlıklar olmasına rağmen, vadesi gelen borçlarını nakit olarak karşılayamaması durumudur. Bu durum, şirketin iflas sürecine girmesinin en yaygın sebebidir. Bir şirket çok kârlı olabilir, ancak kârın nakit akışına dönüşmemesi (tahsilat gecikmeleri gibi) operasyonları durma noktasına getirebilir. 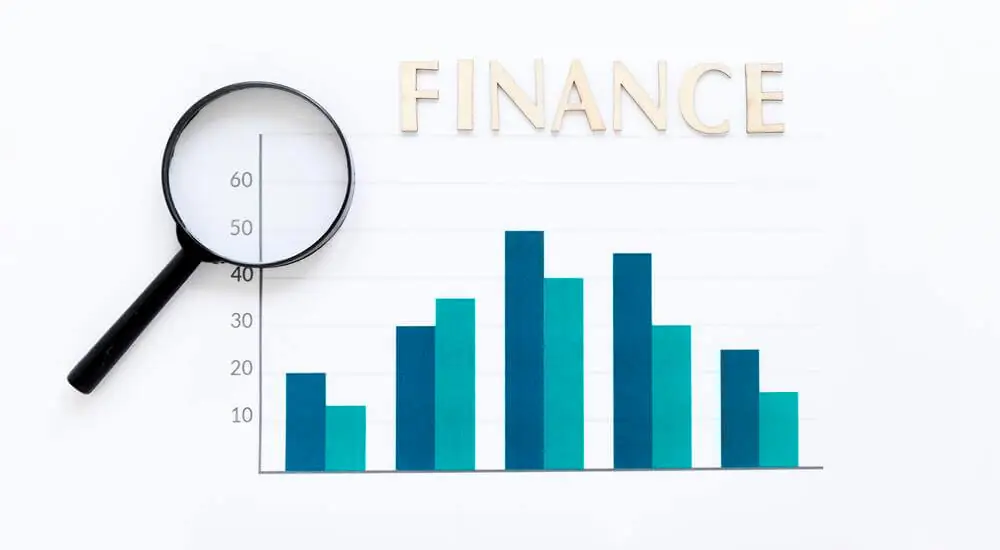
Kriz anında tedarikçiler ödemeleri durdurabilir, bankalar kredi limitlerini kısabilir ve çalışan maaşları aksayabilir. Bu zincirleme reaksiyon, şirketin itibarını da sarsar. Krizin yönetilmesi, sadece borç ödemeyi değil, aynı zamanda varlıkların hızlıca nakde dönüştürülmesini içeren agresif bir finansal strateji gerektirir.
Likidite Krizini Tetikleyen Temel Faktörler
- Tahsilat Sürelerinin Uzaması: Alacakların vadesinde toplanamaması nakit akışını bozar.
- Stok Yönetimi Hataları: Atıl stoklar, nakdin depolarda hapsolmasına neden olur.
- Ani Borç Yükümlülükleri: Beklenmedik vergi borçları veya kısa vadeli kredi geri ödemeleri.
- Piyasa Dalgalanmaları: Döviz kurlarındaki ani artışlar, döviz cinsinden borcu olanları vurur.
- Hatalı Bütçeleme: Gelir tahminlerinin gerçekleşmemesi ve giderlerin kontrolsüz artışı.
Yüksek Likidite Her Zaman İyi midir?
Finansal okuryazarlıkta sık yapılan bir hata, likidite oranının sonsuza kadar yükselmesinin mükemmel bir durum olduğunu sanmaktır. Evet, yüksek likidite güvenlik sağlar; ancak aşırı yüksek likidite, “verimsiz sermaye kullanımı” anlamına gelebilir. Şirket kasasında veya düşük getirili mevduatlarda bekleyen çok büyük miktardaki nakit, aslında yatırım fırsatlarının kaçırıldığını gösterir.
Eğer nakit oranınız çok yüksekse, bu durum parayı büyüyecek bir alana (yeni makine, Ar-Ge veya pazar genişlemesi) yatırmadığınızı kanıtlar. Paranın zaman değeri vardır. Parayı sadece korumak, enflasyon karşısında erimesine neden olabilir. İdeal olan, borçları rahatça ödeyebilecek kadar likiditeye sahip olup, geri kalan sermayeyi kârlı yatırımlara yönlendirmektir.
Sektörel Farklılıklar: Perakende vs. Üretim
Likidite oranlarını yorumlarken sektörün doğasını mutlaka göz önüne almalardan. Örneğin, bir süpermarket zinciri (perakende) çok düşük bir asit-test oranına sahip olsa bile sağlıklı olabilir. Çünkü bu işletmeler ürünleri nakitle satar (hızlı nakit girişi) ancak tedarikçilerine daha uzun vadeli ödeme yaparlar (yavaş nakit çıkışı). Bu “negatif işletme sermayesi” modeli, perakende için bir avantajdır.
Öte yandan, ağır sanayi veya üretim sektöründe durum farklıdır. Bir otomobil fabrikası, ham maddeyi alıp ürünü tamamlayıp satana kadar aylar geçebilir. Bu nedenle üretim şirketlerinin daha yüksek cari oranlara ve daha güçlü bir nakit rezervine sahip olması beklenir. Sektör standartlarını bilmeden yapılan bir analiz, yanıltıcı sonuçlar doğurabilir.
Finansal Sağlığı Korumak İçin İpuçları
Sağlıklı bir nakit akışı yönetimi için sadece oranlara bakmak yetmez, proaktif adımlar atmak gerekir. Nakit akış tablolarını haftalık veya aylık olarak takip etmek, kriz belirtilerini önceden görmenizi sağlar. Tahsilat süreçlerini hızlandırmak için erken ödeme indirimleri sunmak veya geciken alacaklar için daha sıkı takip mekanizmaları kurmak, likiditeyi artırmanın en etkili yollarındandır.
Ayrıca, borç yapısını yeniden yapılandırmak da kritik bir hamledir. Kısa vadeli, yüksek faizli borçları, daha uzun vadeli ve düşük maliyetli borçlarla değiştirmek, kısa vadeli nakit baskısını hafifletir. Unutmayın, finansal başarı sadece ne kadar kazandığınızla değil, kazandığınızı ne kadar iyi yönettiğinizle ölçülür. Armağan Yörük ile finansal süreçlerinizi profesyonel bir zemine oturtmak için uzman desteği alabilirsiniz.
Sıkça Sorulan Sorular
Cari oran 1’in altına düşerse ne olur?Cari oranın 1’in altına düşmesi, şirketin kısa vadeli borçlarını mevcut dönen varlıklarıyla ödeyemeyeceği anlamına gelir. Bu durum, operasyonel bir risk sinyalidir ve acil nakit bulma ihtiyacını doğurur.
Likiditeyi artırmak için neler yapılabilir?Alacakların tahsilat süresini kısaltmak, stok devir hızını artırmak ve kısa vadeli borçları uzun vadeye yaymak likiditeyi güçlendiren temel yöntemlerdir.
Nakit akışı ile likidite oranı aynı şey midin?Hayır. Likidite oranı bir anlık fotoğraf (rasyo) çekerken, nakit akışı belirli bir dönem içindeki paranın giriş ve çıkış hareketlerini (akışı) gösterir.
Finansal tablolarınızı analiz etmek ve işletmenizin geleceğini sağlam temellere oturtmak için profesyonel bir bakış açısına ihtiyacınız varsa, Armağan Yörük olarak yanınızdayız. Detaylı analiz ve danışmanlık için bizimle iletişime geçebilirsiniz.

Serbest Muhasebeci Mali Müşavir · Konak / İzmir
Şirket kuruluşundan stratejik raporlamaya kadar işletmelerin mali süreçlerini güncel mevzuata uygun ve şeffaf biçimde yönetiyor.