


Vergi Yapılandırması ve Yeni Düzenlemeler
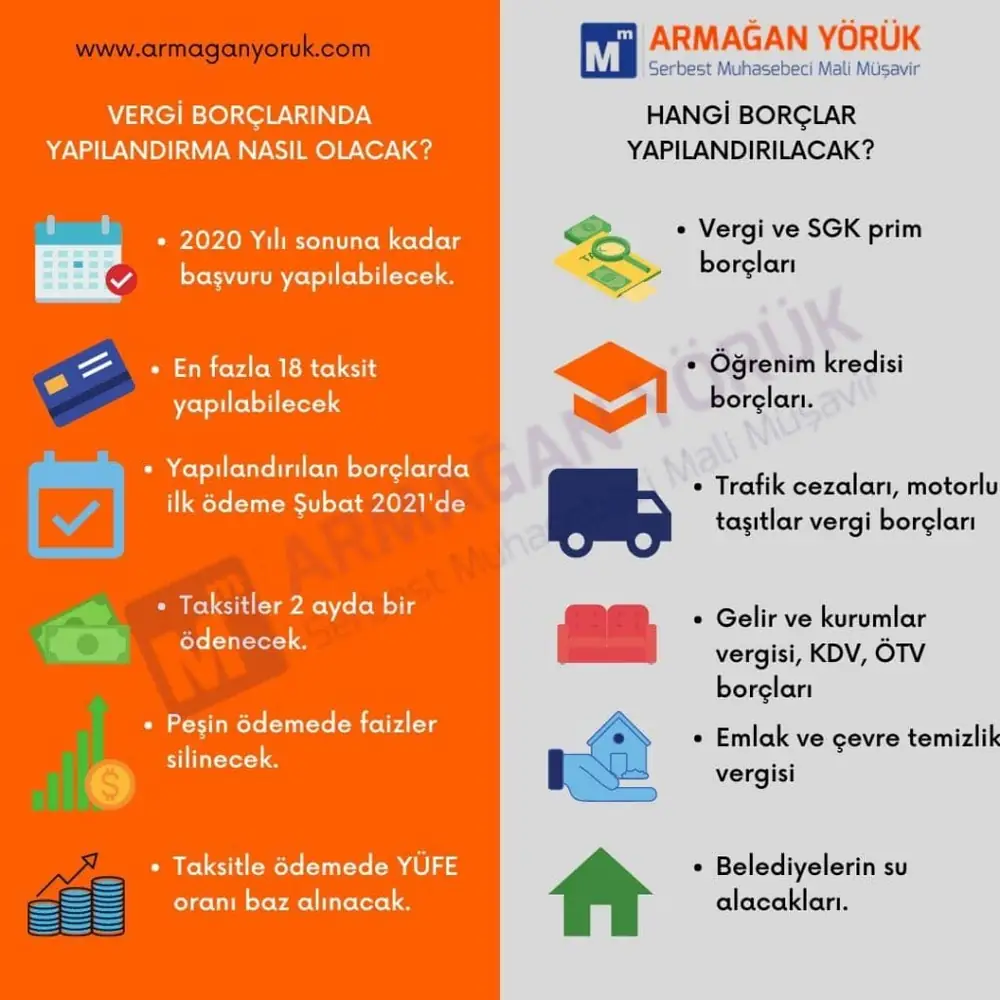
Ekonomik dengelerin yeniden tesisi amacıyla gündeme gelen vergi yapılandırması süreci, borç yükü altında olan mükellefler için kritik bir dönüm noktası oluşturuyor. Özellikle geçmiş dönemlerden sarkan vergi borçlarının, faiz ve gecikme zamlarıyla birlikte katlanarak büyümesi, işletmelerin nakit akışını ciddi şekilde zorlaştırıyor. Yeni açıklanan detaylar, borçların 18 taksit gibi uzun bir vadeye yayılacağını göstererek, ödeme planı oluşturmak isteyenlere nefes aldırmayı hedefliyor.
Vergi yapılandırması kapsamında sunulan imkanlar, sadece ana borcu değil, aynı zamanda birikmiş gecikme zamlarını da kapsıyor. Eğer borcun tamamını ilk taksit döneminde kapatmayı seçerseniz, YÜFE üzerinden hesaplanan gecikme zammının %90 gibi çok büyük bir kısmından kurtulmanız mümkün. Bu durum, nakit rezervi güçlü olan işletmeler için maliyetleri minimize etme fırsatı sunuyor. 
Vergi Yapılandırması Hakkında Bilmeniz Gerekenler
Borçların yapılandırılması sırasında, sadece vergi dairesine olan borçlar değil, belediyelere olan çeşitli harçlar da bu kapsamda değerlendirilebiliyor. Sürecin işleyişi, borcun türüne ve vadesine göre değişiklik gösterse de temel amaç, mükellefin üzerindeki mali baskıyı hafifletmektir.
Yapılandırma başvurusu yaparken, borcun hangi dönemleri kapsadığını ve hangi kalemlerin (KDV, Gelir Vergisi, MTV vb.) dahil edildiğini dikkatle incelemek gerekiyor. Yanlış beyan veya eksik başvuru, hak kaybına yol açabilir. Bu noktada, Armağan Yörük’ün uzman görüşlerine başvurmak, süreci hatasız yönetmenizi sağlar. Borçların yapılandırılması sadece bir ödeme kolaylığı değil, aynı zamanda bir finansal temizlik sürecidir.
Taksitlendirme Planı ve Ödeme Koşulları
Yeni düzenleme ile birlikte sunulan 18 taksit imkanı, işletmelerin bütçe planlamasını yaparken en büyük yardımcısı olacak. Ödeme planı oluştururken, aylık nakit çıkışınızı hesaplayarak en uygun vadeyi seçmelisiniz. İlk taksitin zamanında ödenmesi, yapılandırmanın geçerliliğini koruması için en temel şarttır.
Ödeme koşullarına dair dikkat edilmesi gereken bazı temel unsurlar şunlardır:
- Peşin ödemelerde gecikme zammı indirim oranları en yüksek seviyededlır.
- Taksitlerin aksatılması durumunda, yapılandırma bozulabilir ve eski borç yükü geri dönebilir.
- Her taksit dönemi sonunda, bir sonraki ödeme tutarını kontrol etmek finansal disiplin sağlar.
Yapılandırma Kapsamına Giren Borç Türleri
Vergi yapılandırması, geniş bir borç yelpazesini içine alıyor. Mükelleflerin en çok karşılaştığı borç kalemleri arasında Gelir Vergisi, Kurumlar Vergisi ve Katma Değer Vergisi (KDV) yer alıyor. Bunun yanı sıra, Motorlu Taşıtlar Vergisi (MTV) gibi yıllık ödenen vergiler de bu süreçten yararlanabiliyor.
Sadece vergi dairesi borçları değil, aşağıdaki kalemler de genellikle kapsam dahilinde değerlendirilir:
- Belediyelere ait emlak ve çevre temizlik vergileri.
- Sosyal Güvenlik Kurumu (SGK) prim borçları (ilgili mevzuat dahilinde).
- Trafik cezaları ve diğer idari para cezaları.
- Gümrük vergisi borçları.
Vergi Affı ve Borç Silme Oranları
Vergi affı kavramı, genellikle ana borcun yanı sıra birikmiş faizlerin silinmesi veya ciddi oranda indirilmesi olarak karşımıza çıkar. Geçmişteki uygulamalarda gördüğümüz üzere, borcun tamamının kapatılması durumunda uygulanan indirim oranları, işletmelerin maliyet yapısını kökten değiştirebiliyor.
Borç silme oranları, ödeme şekline göre belirlenir. Örneğin, 2020 yılındaki düzenlemelerde olduğu gibi, borcun tek seferde kapatılması durumunda gecikme zammı yükü neredeyse yok denecek kadar azdır. Ancak taksitli ödemelerde, borcun üzerine belirli bir oranda enflasyon farkı veya faiz eklenmesi kaçınılmazdır. Bu nedenle, nakit akışınızın müsait olduğu en kısa sürede borcu kapatmak, uzun vadede daha kârlı bir stratejidir.
Yapılandırma Sürecinde Dikkat Edilmesi Gereken Kritik Noktalar
Yapılandırma başvurusu yaparken en sık yapılan hata, sadece ana borca odaklanıp gecikme zamlarını göz ardı etmektir. Borcun toplam maliyetini hesaplamadan yapılan başvurular, ilerleyen aylarda ödeme güçlüğüne neden olabilir. Kendi bütçenizi, gelecek 18 aylık projeksiyonunuzu yaparak planlamalısınız.
Bir diğer önemli nokta ise, yapılandırma devam ederken yeni borç tahakkuk etmesidir. Yapılandırma, sadece geçmiş borçları kapsar; yeni dönemde doğan vergilerin düzenli ödenmesi, mevcut yapılandırmanın iptal edilmemesi için şarttır. Eğer yeni borçlar birikmeye devam ederse, yapılandırma bozulabilir ve tüm avantajlar kaybedilebilir.
Vergi Yapılandırması Karşılaştırma Tablosu
Aşağıdaki tablo, peşin ödeme ile taksitli ödeme arasındaki temel farkları göstermektedir:
| Ödeme Yöntemi | Gecikme Zammı İndirimi | Vade İmkanı | Maliyet Etkisi |
|---|---|---|---|
| Peşin Ödeme | %90’a varan indirim | Yok (Tek seferde) | En düşük maliyet |
| 18 Ay Taksit | Düşük indirim oranı | 18 Ay | Orta/Yüksek maliyet |
Sıkça Sorulan Sorular (FAQ)
Yapılandırma başvurusu nasıl yapılır?
Başvurular genellikle İnteraktif Vergi Dairesi üzerinden online olarak veya ilgili vergi dairesine şahsen gidilerek gerçekleştirilebilir. Dijital kanalları kullanmak süreci hızlandıracaktır.
Taksitlerimi ödemezsem ne olur?
Üst üste iki taksitin ödenmemesi durumunda, yapılan yapılandırma iptal edilir. Bu durumda, silinen gecikme zamları ve faizler borca yeniden eklenerek eski haline döner.
Yapılandırma kapsamına yeni borçlar dahil edilebilir mi?
Hayır, yapılandırma sadece belirli bir tarihe kadar olan borçları kapsar. Bu tarihten sonra tahakkuk eden vergiler, mevcut yapılandırma kapsamı dışındadır.
Sonuç ve Finansal Danışmanlık
Vergi yapılandırması, doğru yönetildiğinde işletmeler için büyük bir finansal fırsattır. Borçların 18 taksite yayılması, nakit akışını yönetmek isteyenler için bir can simidi niteliğindedir. Ancak, bu sürecin karmaşıklığı ve yasal detayları, profesyonel bir destek almayı zorunlu kılabilir. Armağan Yörük’ün uzman kadrosu, borçlarınızın en avantajlı şekilde yapılandırılması ve maliyetlerin minimize edilmesi konusunda size rehberlik edebilir. Unutmayın, doğru bir ödeme planı, işletmenizin geleceğini güvence altına alır.

Serbest Muhasebeci Mali Müşavir · Konak / İzmir
Şirket kuruluşundan stratejik raporlamaya kadar işletmelerin mali süreçlerini güncel mevzuata uygun ve şeffaf biçimde yönetiyor.